"Quả bom" nợ công tại Mỹ: Khi tín dụng sinh viên và nhà ở chạm ngưỡng báo động
Tỷ lệ vỡ nợ tín dụng công tại Mỹ tăng vọt do nợ sinh viên và vay thế chấp FHA. Tìm hiểu lý do vì sao đây là rủi ro lớn cho nền kinh tế và người đóng thuế.
Rủi ro vỡ nợ tín dụng công tại Mỹ đang trở thành một “quả bom hẹn giờ” nguy hiểm, đe dọa trực tiếp đến sự ổn định tài chính và gây áp lực nặng nề lên ngân sách quốc gia.
Trong nhiều năm qua, các chính sách hỗ trợ tài chính tạm thời của chính phủ Mỹ, dù mang mục đích nhân văn, đã vô tình tạo ra một kịch bản rủi ro hệ thống. Khi lạm phát leo thang và lãi suất duy trì ở mức cao, khả năng chi trả của người vay bị suy giảm nghiêm trọng, biến những khoản hỗ trợ thành gánh nặng nợ nần không thể kiểm soát.
Khủng hoảng nợ sinh viên: Hệ lụy từ tâm lý “xóa nợ”
Hiện nay, danh mục cho vay sinh viên của chính phủ Mỹ đạt con số khổng lồ 1.700 tỷ USD, nhưng thực tế đáng báo động là chỉ có khoảng 30% trong số này đang được hoàn trả đúng hạn. Phần lớn người vay hiện đang rơi vào tình trạng quá hạn hoặc nằm trong diện tạm dừng thanh toán.
Một vấn đề nghiêm trọng nảy sinh từ chính tâm lý kỳ vọng. Theo báo cáo từ Viện Urban, những tín hiệu về việc xóa nợ hoặc điều chỉnh kế hoạch “SAVE” đã khiến nhiều hộ gia đình Mỹ đánh giá sai khả năng tài chính của mình. Thay vì tiết kiệm, họ lại nâng cao mức sống, vay thêm để mua xe hơi hoặc bất động sản.
- Gánh nặng kép: 38% người nợ sinh viên quá hạn hiện đang gánh thêm khoản vay mua ô tô (tăng từ 30% trước đại dịch).
- Ảo giác tín dụng: Điểm tín dụng của nhiều người vay bị “thổi phồng” do chính phủ chỉ báo cáo các khoản thuê nhà đúng hạn mà bỏ qua các khoản nợ quá hạn, khiến các tổ chức cho vay đánh giá sai mức độ rủi ro.
- Xu hướng nguy hiểm: Tỷ lệ người nợ sinh viên vay thêm thế chấp tăng gần gấp đôi, từ 8% (2019) lên 15% (2025).
Các chuyên gia tài chính dự báo một làn sóng vỡ nợ quy mô lớn sẽ đổ ập đến khi thời gian gia hạn hành chính kết thúc vào tháng 7⁄2025, ảnh hưởng trực tiếp đến khoảng 8 triệu người vay.
Vay thế chấp FHA: Khi nợ vượt giá trị tài sản
Không chỉ nợ sinh viên, các khoản vay thế chấp do Cơ quan Quản lý Nhà ở Liên bang (FHA) bảo lãnh cũng đang ở mức báo động đỏ. Chỉ số nợ trên thu nhập (DTI) – thước đo quan trọng về khả năng trả nợ – đã vượt ngưỡng an toàn 43% đối với 64% người vay vào năm 2024, tăng mạnh so với mức 55% năm 2019.
Thực tế cho thấy, khoảng 1⁄7 số khoản vay FHA phát sinh giai đoạn 2022-2025 đã vỡ nợ ngay trong năm đầu tiên. Điều này chứng tỏ quy trình thẩm định tín dụng đã trở nên quá lỏng lẻo.
Vòng xoáy tái vỡ nợ không lối thoát
Để cứu vãn, chính phủ cho phép hoãn hoặc giảm 25% số tiền thanh toán hàng tháng trong 3 năm. Tuy nhiên, đây chỉ là giải pháp tình thế vì phần nợ giảm được sẽ cộng dồn vào gốc. Kết quả là:
- Tỷ lệ tái vỡ nợ: Tiến gần mức 60% đối với những người từng nhận hỗ trợ thế chấp.
- Nợ xấu kinh niên: Tính đến tháng 9⁄2025, 46% người vỡ nợ đã từng vỡ nợ ít nhất 3 lần trước đó.
- Vốn chủ sở hữu âm: 1⁄6 người vay thế chấp FHA năm 2024 đang nợ nhiều hơn giá trị thực tế của ngôi nhà họ đang ở.
Góc nhìn chuyên gia: Rủi ro cho người đóng thuế
Khi lãi suất không giảm và giá nhà tại một số thị trường (đặc biệt là miền Nam Mỹ) có xu hướng giảm, hy vọng về việc tái cấp vốn (refinancing) để giảm lãi suất trở nên xa vời. Điều này tạo ra một kịch bản tồi tệ: người vay không thể trả nợ, tài sản thế chấp mất giá, và cuối cùng, chính phủ phải đứng ra chi trả.
Nếu tăng trưởng kinh tế Mỹ chậm lại, những khoản vay công được thẩm định kém này sẽ bùng nổ thành một cuộc khủng hoảng tín dụng quy mô nhỏ, khiến người đóng thuế phải gánh chịu thiệt hại nặng nề để cứu vãn hệ thống.
Bài học rút ra: Việc nới lỏng tiêu chuẩn tín dụng và tạo ra các chính sách hỗ trợ không đi kèm lộ trình thu hồi nợ nghiêm ngặt sẽ chỉ tạo ra những “bong bóng” tài chính. Khi bong bóng vỡ, cái giá phải trả thường lớn hơn nhiều so với lợi ích ngắn hạn mà nó mang lại.
Bạn nghĩ sao về khả năng xảy ra một cuộc khủng hoảng nợ tiêu dùng tại Mỹ trong năm 2025? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc theo dõi các phân tích kinh tế chuyên sâu tiếp theo của chúng tôi.
Câu hỏi thường gặp (FAQ)
Tại sao nợ sinh viên tại Mỹ lại trở thành rủi ro hệ thống?Vì danh mục nợ lên tới 1.700 tỷ USD nhưng tỷ lệ hoàn trả thấp (30%), kết hợp với việc người vay tiếp tục vay thêm nợ mua xe, nhà trong thời gian được tạm dừng thanh toán.
Vấn đề nghiêm trọng nhất của các khoản vay thế chấp FHA hiện nay là gì?Đó là tỷ lệ nợ trên thu nhập vượt quá 43% ở 64% người vay và tình trạng 1⁄6 người vay nợ nhiều hơn giá trị thực của ngôi nhà (vốn chủ sở hữu âm).
Ai sẽ là người chịu thiệt hại cuối cùng nếu các khoản vay công này vỡ nợ hàng loạt?Người đóng thuế Mỹ sẽ phải gánh chịu thiệt hại nặng nề vì chính phủ là đơn vị bảo lãnh cho các khoản vay sinh viên và vay thế chấp FHA.
Câu hỏi thường gặp
Tại sao nợ sinh viên tại Mỹ lại trở thành rủi ro hệ thống?
Vì danh mục nợ lên tới 1.700 tỷ USD nhưng tỷ lệ hoàn trả thấp (30%), kết hợp với việc người vay tiếp tục vay thêm nợ mua xe, nhà trong thời gian được tạm dừng thanh toán.
Vấn đề nghiêm trọng nhất của các khoản vay thế chấp FHA hiện nay là gì?
Đó là tỷ lệ nợ trên thu nhập vượt quá 43% ở 64% người vay và tình trạng 1⁄6 người vay nợ nhiều hơn giá trị thực của ngôi nhà (vốn chủ sở hữu âm).
Ai sẽ là người chịu thiệt hại cuối cùng nếu các khoản vay công này vỡ nợ hàng loạt?
Người đóng thuế Mỹ sẽ phải gánh chịu thiệt hại nặng nề vì chính phủ là đơn vị bảo lãnh cho các khoản vay sinh viên và vay thế chấp FHA.
Quy trình & thành phần
Lạm phát Mỹ tăng cao: Thước đo yêu thích của Fed đạt đỉnh từ cuối 2023
Chỉ số PCE lõi tại Mỹ tăng lên mức cao nhất kể từ tháng 10/2023, củng cố quyết định giữ lãi suất cao của Fed nhằm kiểm soát lạm phát và ổn định kinh tế.
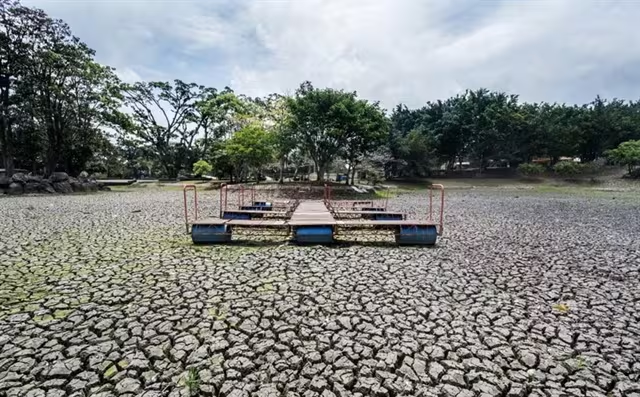
El Nino mạnh có thể gây khủng hoảng giá hàng hóa toàn cầu
Hiện tượng El Nino với xác suất xuất hiện 80-90% đang đe dọa gây ra cuộc khủng hoảng giá hàng hóa toàn cầu, từ năng lượng, kim loại đến các mặt hàng nông sản.
Hỏa hoạn tại trường tiểu học ở Tokyo: 10 người bị thương
Vụ hỏa hoạn tại một trường tiểu học ở quận Kita, Tokyo (Nhật Bản) vào ngày 19/6 đã khiến 8 học sinh và 2 giáo viên bị thương do hít phải khói độc.
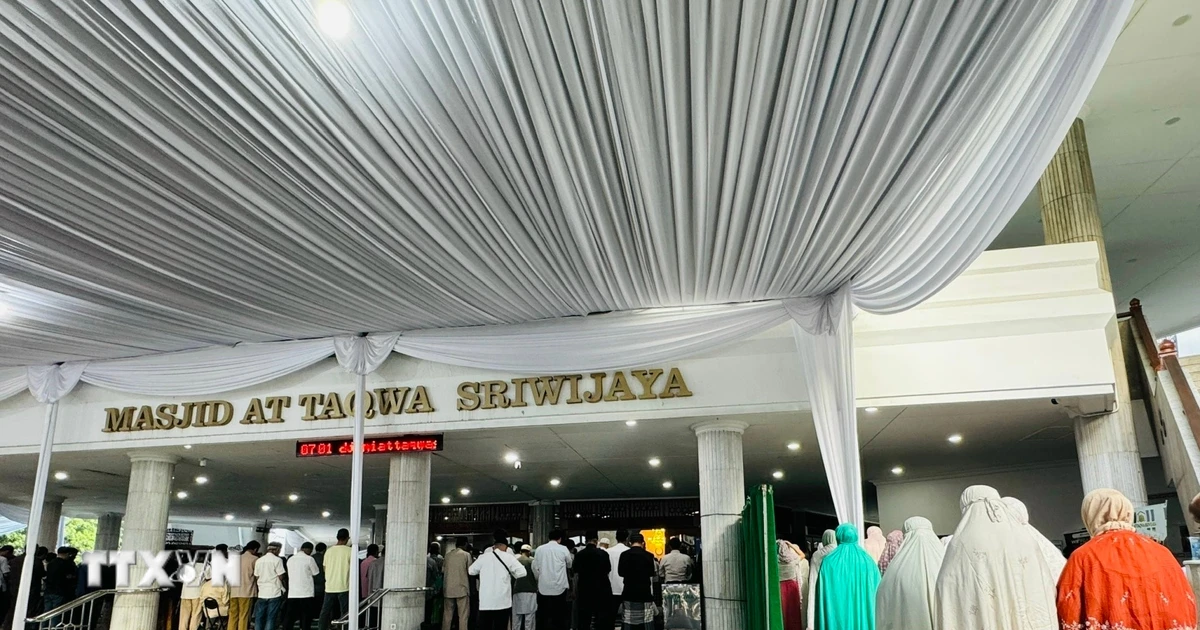
Văn hóa Idul Adha: Khi lòng nhân ái lan tỏa khắp Indonesia
Khám phá nét đẹp văn hóa Idul Adha tại Indonesia qua nghi thức hiến tế Qurban đầy nhân văn và tinh thần sẻ chia sâu sắc với cộng đồng.